Domain verwaltungsapparat.de kaufen?
Wir ziehen mit dem Projekt
verwaltungsapparat.de um.
Sind Sie am Kauf der Domain
verwaltungsapparat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verwaltungsapparat.de kaufen?
Welche Kontenklassen gibt es?
In der Buchführung gibt es fünf Kontenklassen, die nach ihrem Verwendungszweck und ihrer Funktion unterteilt sind. Die Kontenklassen umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Bestandskonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen und Transaktionen zu erfassen und zu verwalten. Die Aktivkonten beinhalten alle Vermögenswerte eines Unternehmens, während die Passivkonten die Schulden und Verbindlichkeiten darstellen. Ertragskonten erfassen Einnahmen und Gewinne, während Aufwandskonten die Ausgaben und Verluste dokumentieren. Bestandskonten werden für die Erfassung von Warenbeständen und Bestandsveränderungen verwendet. **
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **

Ähnliche Suchbegriffe für Kontenklassen
Top-Angebote
Produkte zum Begriff Kontenklassen:
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Welche Kontenklassen sind aktiv welche passiv?
Welche Kontenklassen sind aktiv welche passiv? In der Buchhaltung werden die Konten in aktive und passive Kontenklassen unterteilt. Aktive Konten beziehen sich auf Vermögenswerte und Ausgaben, während passive Konten Verbindlichkeiten und Eigenkapital darstellen. Aktive Konten umfassen beispielsweise Bankkonten, Vorräte und Forderungen, während passive Konten Kreditoren, Darlehen und Eigenkapital umfassen. Die Unterscheidung zwischen aktiven und passiven Konten ist wichtig, um die finanzielle Situation eines Unternehmens korrekt darzustellen und die Bilanz auszugleichen. **
-
Wie viele Kontenklassen hat ein Kontenrahmen?
Ein Kontenrahmen hat in der Regel fünf Kontenklassen. Diese umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Privatkonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen zu erfassen und zu klassifizieren. Durch die Unterteilung in verschiedene Kontenklassen wird die Buchführung strukturiert und übersichtlich gestaltet. Dies erleichtert die Analyse der finanziellen Situation eines Unternehmens und die Erstellung von Abschlüssen. **

Welche Kontenklassen werden im Kontenrahmen der Finanzbuchhaltung zugeordnet?
Im Kontenrahmen der Finanzbuchhaltung werden die Kontenklassen nach ihrem Verwendungszweck und ihrer Funktion zugeordnet. Typischerweise werden Kontenklassen für Aktiva, Passiva, Eigenkapital, Erträge und Aufwendungen definiert. Jede Kontenklasse umfasst verschiedene Konten, die ähnliche Transaktionen oder Geschäftsvorfälle abbilden. Durch die Zuordnung zu den entsprechenden Kontenklassen wird die Struktur und Übersichtlichkeit der Buchhaltung gewährleistet. Dadurch können Unternehmen ihre finanzielle Lage und Performance besser analysieren und steuern. **
Welche Jobs in der sozialen Arbeit beinhalten viel Verwaltung, Dokumentation, Koordination und Organisation?
Jobs in der sozialen Arbeit, die viel Verwaltung, Dokumentation, Koordination und Organisation beinhalten, können beispielsweise in der Sozialverwaltung, in Jugendämtern, in der Behindertenhilfe oder in der Sozialplanung und -entwicklung zu finden sein. Hier sind Aufgaben wie die Bearbeitung von Anträgen, die Erstellung von Berichten, die Koordination von Hilfsangeboten und die Organisation von Projekten und Veranstaltungen häufig Teil des Arbeitsalltags. **
Top-Angebote
Produkte zum Begriff Kontenklassen:
-
Handbuch Organisation und Verwaltung in, Fachbücher von Link Carl, Christa HaraldDie Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Aussenpolitiker:innen im Kontakt mit diversen Institutionen und Stakeholdern. Das Handbuch Organisation und Verwaltung in der Kita führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
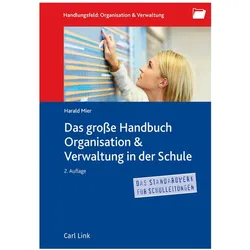
Das grosse Handbuch Organisation & Verwaltung in der Schule, Fachbücher von Harald MierDas grosse Handbuch Organisation & Verwaltung in der Schule bietet umfassende Informationen zur effizienten Gestaltung von schulischen Verwaltungs- und Organisationsprozessen. Verfasst von Harald Mier, einem erfahrenen Schulleiter, beleuchtet das Werk zentrale Aspekte der Schulorganisation und gibt praxisnahe Anleitungen, um Schulleitungen in ihrer Rolle als Manager:in zu unterstützen. Die zweite Auflage enthält aktuelle Themen wie Datenschutz, Arbeitszeitregelungen für Lehrkräfte und die Herausforderungen der Digitalisierung. Zudem werden Strategien vorgestellt, um das Kollegium für gemeinsame Ziele zu motivieren und die Verantwortung innerhalb der Schule zu verteilen. Dieses Fachbuch ist ein unverzichtbares Nachschlagewerk für alle, die in der Schulverwaltung tätig sind und ihre Aufgaben effizienter gestalten möchten.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen gibt es?
In der Buchführung gibt es fünf Kontenklassen, die nach ihrem Verwendungszweck und ihrer Funktion unterteilt sind. Die Kontenklassen umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Bestandskonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen und Transaktionen zu erfassen und zu verwalten. Die Aktivkonten beinhalten alle Vermögenswerte eines Unternehmens, während die Passivkonten die Schulden und Verbindlichkeiten darstellen. Ertragskonten erfassen Einnahmen und Gewinne, während Aufwandskonten die Ausgaben und Verluste dokumentieren. Bestandskonten werden für die Erfassung von Warenbeständen und Bestandsveränderungen verwendet. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Ähnliche Suchbegriffe für Kontenklassen
-
Einfache-Entscheidung-Cordhose - 46Statt entweder oder. Warum für das Eine entscheiden, wenn man beides haben kann: Feiner und breiter Cord machen jetzt gemeinsame Sache und sorgen, typisch Velcorex, für einen absolut untypischen Look. Eigenwillig-Unentschieden auch der Schnitt: Hier mixen sich die Nonchalance der Chino mit coolen Elementen einer klassischen Five-Pocket-Jeans. Mit frischem Farbton und nahezu endlosen Kombinationsmöglichkeiten, womit wir wieder bei einfachen Entscheidungen wären.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen sind aktiv welche passiv?
Welche Kontenklassen sind aktiv welche passiv? In der Buchhaltung werden die Konten in aktive und passive Kontenklassen unterteilt. Aktive Konten beziehen sich auf Vermögenswerte und Ausgaben, während passive Konten Verbindlichkeiten und Eigenkapital darstellen. Aktive Konten umfassen beispielsweise Bankkonten, Vorräte und Forderungen, während passive Konten Kreditoren, Darlehen und Eigenkapital umfassen. Die Unterscheidung zwischen aktiven und passiven Konten ist wichtig, um die finanzielle Situation eines Unternehmens korrekt darzustellen und die Bilanz auszugleichen. **
-
Wie viele Kontenklassen hat ein Kontenrahmen?
Ein Kontenrahmen hat in der Regel fünf Kontenklassen. Diese umfassen die Aktivkonten, Passivkonten, Ertragskonten, Aufwandskonten und Privatkonten. Jede Kontenklasse dient dazu, bestimmte Arten von Geschäftsvorfällen zu erfassen und zu klassifizieren. Durch die Unterteilung in verschiedene Kontenklassen wird die Buchführung strukturiert und übersichtlich gestaltet. Dies erleichtert die Analyse der finanziellen Situation eines Unternehmens und die Erstellung von Abschlüssen. **
-
Welche Kontenklassen werden im Kontenrahmen der Finanzbuchhaltung zugeordnet?
Im Kontenrahmen der Finanzbuchhaltung werden die Kontenklassen nach ihrem Verwendungszweck und ihrer Funktion zugeordnet. Typischerweise werden Kontenklassen für Aktiva, Passiva, Eigenkapital, Erträge und Aufwendungen definiert. Jede Kontenklasse umfasst verschiedene Konten, die ähnliche Transaktionen oder Geschäftsvorfälle abbilden. Durch die Zuordnung zu den entsprechenden Kontenklassen wird die Struktur und Übersichtlichkeit der Buchhaltung gewährleistet. Dadurch können Unternehmen ihre finanzielle Lage und Performance besser analysieren und steuern. **
-
Welche Jobs in der sozialen Arbeit beinhalten viel Verwaltung, Dokumentation, Koordination und Organisation?
Jobs in der sozialen Arbeit, die viel Verwaltung, Dokumentation, Koordination und Organisation beinhalten, können beispielsweise in der Sozialverwaltung, in Jugendämtern, in der Behindertenhilfe oder in der Sozialplanung und -entwicklung zu finden sein. Hier sind Aufgaben wie die Bearbeitung von Anträgen, die Erstellung von Berichten, die Koordination von Hilfsangeboten und die Organisation von Projekten und Veranstaltungen häufig Teil des Arbeitsalltags. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.